Kunjungan Hari Ini30
Pengunjung Hari Ini30
Total Kunjungan3,804
Total Pengunjung3,350
Pengunjung Online0
Penulis: Dr Adis Imam Munandar
IHSG jatuh adalah alarm global, tutup ruang abu-abu lewat transparansi, free float sehat, dan penegakan tegas.
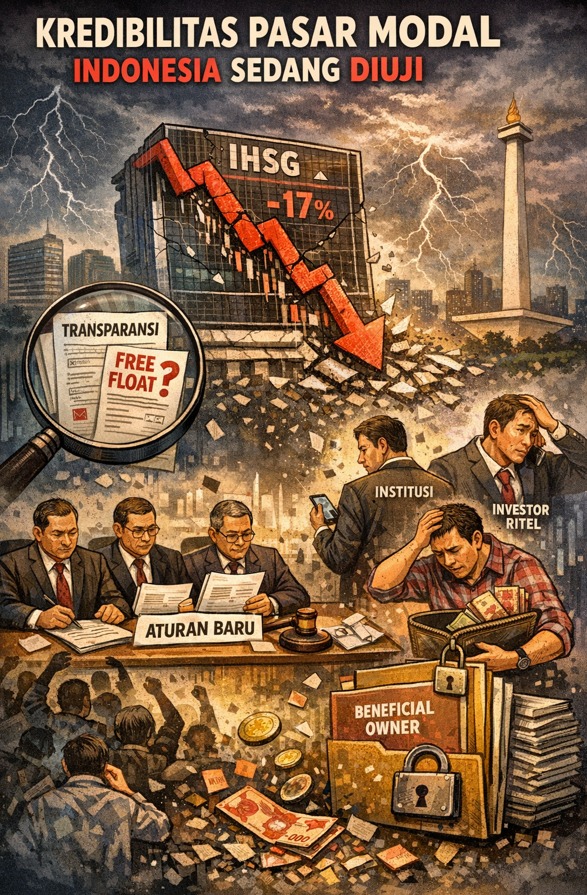
Indeks Harga Saham Gabungan (IHSG) ambruk bukan karena laba emiten mendadak memburuk, melainkan karena pasar global tiba-tiba meragukan satu hal yang paling mahal, integritas aturan main. Ketika MSCI menyorot isu transparansi kepemilikan dan perdagangan, reaksi investor tidak lagi mengikuti logika valuasi, tetapi logika keselamatan, keluar dulu sebelum mandat indeks dan komite risiko memaksa keluar. Dalam hitungan hari, harga seolah memberi vonis bahwa masalah kita bukan kekurangan cerita pertumbuhan, melainkan terlalu banyak ruang abu-abu yang membuat harga bisa digerakkan, bukan ditemukan. Pemberitaan Reuters menyebut IHSG turun hampir 17 persen dalam dua hari dan nilai pasar yang menguap sekitar 80 miliar dolar AS, lalu otoritas menyiapkan draf aturan baru untuk memulihkan kepercayaan.
Kita perlu jujur, narasi yang menyederhanakan kejadian ini sebagai sekadar tuntutan free float terdengar nyaman, tetapi menyesatkan. Free float memang penting, tetapi ia hanya permukaan. Yang dihukum pasar adalah sinyal bahwa transparansi kepemilikan dan kualitas pengawasan masih bisa dikalahkan oleh struktur kepemilikan yang terlalu terkonsentrasi, data pemegang saham yang kurang granular, dan praktik perdagangan yang mengganggu price discovery. Karena itu koreksi menjadi ekstrem, bukan karena pasar tiba-tiba membenci Indonesia, tetapi karena pasar mengukur ulang risiko yang selama ini sulit dibaca dari laporan keuangan.
Dalam kerangka signaling theory, peringatan dari indeks provider bekerja sebagai sinyal berbiaya reputasi, membuat pasar melakukan pembaruan keyakinan secara mendadak. Investor global tidak mungkin memeriksa satu per satu kualitas tata kelola ribuan saham, mereka mengandalkan sinyal yang dianggap kredibel. Begitu sinyal negatif muncul, respons rasional banyak institusi adalah mengurangi risiko lebih dulu, lalu mengevaluasi belakangan. Situasi makin tajam karena ketidakpastian dibiarkan menggantung, setelah pertemuan dengan otoritas, MSCI tidak memberi penegasan publik yang menenangkan, bagi pasar ini berarti risiko belum tertutup.
Di titik ini, game theory menjelaskan mengapa koreksi bisa berubah menjadi spiral. Pasar memasuki coordination game, setiap pelaku memilih bertahan atau menjual, dan keputusan itu bergantung pada dugaan tentang keputusan pelaku lain. Ketika cukup banyak pihak memilih menjual, volatilitas naik, spread melebar, likuiditas mengering, lalu keputusan menjual menjadi benar secara ex post. Kita menyebutnya panic, tetapi mekanismenya adalah koordinasi pada hasil yang buruk. Ini pula alasan mengapa menenangkan pasar dengan kalimat fundamental kuat sering tidak mempan, karena masalahnya bukan fundamental, masalahnya payoff, siapa menanggung biaya jika menjadi pihak terakhir yang keluar.
Kabar baiknya, ekuilibrium pasar bisa dipindahkan, tetapi syaratnya mahal. Pemerintah dan regulator berada dalam permainan berurutan, pemerintah bergerak dulu, investor merespons belakangan. Pemerintah bisa memilih reform kuat atau reform lemah. Investor kemudian memilih kembali mengambil risiko atau tetap defensif. Di sinilah konsep costly signal menjadi kunci, kebijakan tidak cukup diumumkan, ia harus sulit dipalsukan, punya jadwal jelas, punya alat ukur, dan terutama punya penegakan yang terlihat.
Langkah Otoritas Jasa Keuangan dan Bursa Efek Indonesia untuk menaikkan minimum free float menjadi 15 persen, memperluas klasifikasi pemegang saham, dan menurunkan ambang pelaporan kepemilikan sampai level yang jauh lebih granular adalah arah yang benar, Reuters menyebut draf aturan akan dibuka untuk masukan publik dan ditargetkan berlaku sekitar Maret 2026, dengan tekanan waktu karena ada penilaian berikutnya sekitar Mei. Namun kritik yang perlu disampaikan secara tajam adalah, menaikkan free float saja tidak otomatis mengembalikan kepercayaan global jika akar kegelisahan adalah transparansi dan pengawasan. Free float adalah proksi. Pasar ingin bukti bahwa kepemilikan bisa ditelusuri sampai beneficial owner, bahwa afiliasi pemegang saham tidak menjadi labirin, bahwa pengawasan mampu mencegah distorsi sebelum terjadi, bukan sekadar mengejar setelah harga keburu bergerak liar.
Kritik kedua, stabilisasi jangka pendek jangan berubah menjadi moral hazard jangka menengah. Ada wacana meningkatkan porsi investasi saham bagi asuransi dan dana pensiun, serta memanfaatkan Danantara Indonesia untuk memperluas partisipasi, ini bisa meredam guncangan, tetapi tidak boleh menggantikan reform yang menutup celah. Dalam signaling theory, dukungan permintaan tanpa perbaikan transparansi hanya mengirim sinyal bahwa negara siap menjadi penopang harga, bukan penopang tata kelola. Pasar global tidak mencari pembeli terakhir, pasar mencari kepastian bahwa aturan membuat manipulasi lebih sulit dan harga lebih jujur.
Bagi emiten, situasinya menyerupai prisoner’s dilemma. Secara individual, menahan free float agar kontrol tidak tergerus terasa rasional. Tetapi bila banyak emiten mengambil strategi menunda, secara kolektif mereka memperpanjang diskon likuiditas dan diskon tata kelola, biaya modal naik, valuasi turun, semua kalah. Di permainan berulang, pemenang adalah emiten yang mengirim sinyal kualitas lebih dulu, bukan sekadar patuh minimum, melainkan memperjelas struktur kepemilikan, memperkuat keterbukaan afiliasi, dan merancang kenaikan free float yang kredibel sehingga sahamnya benar-benar investable bagi institusi besar.
Di sinilah saran untuk pemerintah menjadi lebih konkret, dan harus dibaca sebagai agenda manajemen permainan, bukan agenda humas. Pertama, ubah reform dari draft menjadi komitmen yang mengikat, tetapkan aturan final dengan peta transisi yang tidak bertele-tele, lalu publikasikan metrik kepatuhan per emiten secara berkala. Kedua, tampilkan enforcement sebagai fakta, bukan janji, setidaknya beberapa kasus penegakan yang jelas dan adil akan jauh lebih mahal nilainya daripada puluhan konferensi pers. Ketiga, kelola supply shock akibat kenaikan free float, tetapi dengan mekanisme pasar, misalnya memberi jendela transisi bertahap, mendorong penawaran yang transparan, dan memastikan demand institusional domestik bermain sebagai investor rasional, bukan penyerap kerugian. Keempat, bangun satu sumber kebenaran data kepemilikan, audit trail, dan afiliasi, karena inti krisis ini adalah asimetri informasi. Reform yang paling cepat mengubah keyakinan investor biasanya bukan yang paling ramai, melainkan yang paling dapat diverifikasi.
Lalu bagaimana dengan investor ritel yang sudah terlanjur nyangkut, ini kelompok yang paling mudah menjadi korban coordination game karena dua jebakan psikologis, sunk cost dan harapan pulih tanpa rencana. Dari perspektif game theory, tujuan ritel bukan membuktikan diri benar, tujuan ritel adalah keluar dari posisi yang membuatnya menjadi pihak terakhir yang menanggung illiquidity. Praktisnya, ritel perlu mengubah posisi nyangkut menjadi portofolio yang bisa dikelola, dengan cara memisahkan mana saham yang punya likuiditas dan struktur kepemilikan yang relatif jelas, mana yang berada di zona rapuh, volume tipis, dan rentan shock kebijakan free float. Di fase ketidakpastian menuju Maret hingga sekitar Mei 2026, strategi rasional ritel biasanya berbentuk mixed strategy, sebagian posisi dipertahankan hanya pada aset yang likuid dan mudah dieksekusi, sementara eksposur pada saham yang paling rentan diperkecil bertahap agar tidak terjebak menjadi penjual terakhir saat gelombang berikutnya datang.
Ritel juga perlu mengubah cara mengukur pemulihan. Patokan utamanya bukan sekadar harga balik ke modal, tetapi apakah permainan sudah berpindah dari ekuilibrium buruk ke ekuilibrium baik, indikatornya volatilitas mereda, spread mengecil, transaksi kembali dalam pola wajar, dan arus jual besar mulai menurun. Ketika sinyal kebijakan berubah dari rencana menjadi implementasi yang terlihat, ritel bisa menaikkan risiko bertahap, bukan mengejar lonjakan, tetapi mengambil posisi pada saat pasar mulai percaya. Sebaliknya, jika sinyal masih murah, banyak janji tanpa bukti penegakan, ritel sebaiknya memperlakukan setiap pantulan sebagai kesempatan memperbaiki struktur portofolio, bukan sebagai pembenaran untuk menambah beban pada aset yang rapuh. Logika ini sejalan dengan cara indeks global bekerja, bobot indeks berbasis kapitalisasi yang disesuaikan free float melalui faktor penyesuaian, artinya isu free float dan investability bukan sekadar opini, ia punya konsekuensi mekanis pada ekspektasi arus dana.
Ujian hari ini pada akhirnya adalah ujian kedewasaan. Pasar modal bukan panggung untuk membuktikan kita bisa naik, tetapi institusi untuk membuktikan kita bisa dipercaya ketika turun. Jika pemerintah memenangi game kredibilitas ini melalui transparansi yang bisa diaudit, enforcement yang terlihat, dan transisi yang rapi, Indonesia tidak hanya menahan kejatuhan, tetapi berpeluang menurunkan premi risiko secara lebih permanen. Jika emiten membaca momen ini sebagai kesempatan menurunkan biaya modal dengan sinyal kualitas, bukan sekadar menghindari kewajiban, maka valuasi juga akan pulih dengan fondasi yang lebih sehat. Jika investor, termasuk ritel, berhenti mengejar rumor dan mulai membaca sinyal yang benar, maka volatilitas tidak lagi menjadi musuh, melainkan informasi.
Koreksi kemarin mahal, tetapi ia memberi sesuatu yang langka, momentum untuk menutup celah yang selama ini dibiarkan karena tidak terasa mendesak. MSCI hanyalah cermin, kalau kita tidak suka pantulannya, jalan keluarnya bukan memecahkan cermin, tetapi membenahi wajah pasar itu sendiri.